予約済みでも対象?沖縄県の宿泊税は2027年2月1日開始|簡易計算ツール付き 2026年9月22日
運営・戦略
予約済みでも対象?沖縄県の宿泊税は2027年2月1日開始|簡易計算ツール付き
沖縄県の宿泊税は2027年2月1日に始まります。税率2%の計算方法、開始前の予約、6市町村で異なる申告先、領収書・帳簿・システム改修まで、施設様が確認したい実務を県の公表資料から整理しました。
先に要点を書きます。沖縄県の宿泊税は2027年2月1日の宿泊分から始まり、1人1泊の素泊まり料金に2%が課税されます。税額の上限は2,000円です。予約が制度開始前でも、宿泊日が開始後なら対象になります。施設様では、予約時の案内、精算と領収書、月次集計と申告を分けて確認すると整理しやすくなります。
税額は、素泊まり料金を千円単位にしてから計算する
要点1人1泊の素泊まり料金から1,000円未満を切り捨て、2%を掛けます。税額の上限は2,000円です。連泊は宿泊日ごとに計算します。
宿泊税を納めるのは宿泊者です。ただし、県が宿泊者から直接受け取るのではありません。施設様が宿泊料金と合わせて徴収し、県または市町村へ申告納入する仕組みです。県の資料では、ホテル・旅館・簡易宿所のほか、特区民泊と住宅宿泊事業の施設も対象になっています。
計算の基になるのは、食事代やアクティビティ代、消費税などを除いた素泊まり料金です。一方、宿泊者の希望にかかわらず請求する清掃代や寝具使用料、サービス料などは宿泊料金に含まれます。プラン総額へそのまま2%を掛けるわけではありません。
県が示す例では、税抜きの素泊まり料金が8,500円なら、課税標準は8,000円です。ここへ2%を掛け、宿泊税は160円になります。課税標準となる宿泊料金は100,000円が上限なので、それ以上でも税額は2,000円です。
施設独自の値引きは値引き後の金額で見ますが、旅行会社やカード会社、OTAが付与したポイントによる割引は値引き前の金額で計算します。予約経路ごとに基準額がずれないよう、料金データの持ち方を確認しておきたいところです。
計算の順序で見る税額例
例1: 税抜き素泊まり料金が8,500円のとき
読み方: 8,500円 →(1,000円未満切り捨て)→ 課税標準8,000円 → ×2% → 宿泊税160円。
例2: 税抜き素泊まり料金が100,000円以上のとき
読み方: 100,000円以上 →(上限適用)→ 課税標準100,000円 → ×2% → 宿泊税2,000円。
課税標準は1,000円未満を切り捨てます。課税標準となる宿泊料金は100,000円が上限です。食事代、アクティビティ代、消費税などは含みません。出典: 沖縄県宿泊税制度・特別徴収事務の手引き。
宿泊日ごとに料金が変わる連泊は、予約総額をまとめて2%にするのではなく、各泊の1人当たり課税対象宿泊料金を分けて計算します。県の手引きでは、連泊割引で宿泊日ごとの割引率が明確な場合、通常料金に対して宿泊日ごとに割引計算した額を宿泊料金として扱うと示されています。
連泊期間を一括して割引した場合は、宿泊日ごとの通常料金から、割引額を宿泊数で按分した額を差し引いた金額が宿泊料金です。連泊時の清掃料金も、宿泊数で按分して各泊の宿泊料金に加えます。この計算単位が分かるよう、簡易計算ツールは泊ごとの入力方式にしています。予約通知に載っているその泊の合計額(全員分)をそのまま入れ、課税対象人数と、1人あたりの食事代・アクティビティ代を指定すれば、税込・税抜を切り替えながら概算できます。按分が必要な場合は、按分後の1泊分の金額を入力してください。
宿泊税の簡易計算ツール(予約通知の総額から計算)
予約通知の金額から宿泊税を概算できる簡易計算ツールを、別画面でご用意しています。泊ごとに次の4項目を入力すると、上の順序で泊ごとに計算し、滞在全体の合計まで表示します。
- 予約通知のその泊の合計額(全員分)
- 課税対象人数
- 食事代(1人・その泊)
- アクティビティ代(1人・その泊)
入力する金額は税込(消費税10%を含む)と税抜を切り替えられます。税込を選んだ場合は消費税相当額を控除し、食事代・アクティビティ代を差し引いたうえで、1人あたりの税抜宿泊料金を出します。連泊は泊ごとに行を追加でき、泊数が変わっても各泊の税額と合計を同時に確認できます。
この計算は簡易なものです。税込は消費税の標準税率10%として扱うため、軽減税率など異なる税率が混在する場合や、明細の端数処理が異なる場合は、施設の税抜明細を優先して「税抜」でご利用ください。予約通知額には、すでに徴収済みの宿泊税を含めないでください。予約通知が連泊の総額しか示していない場合は、通知明細の日別料金へ分けて入力する必要があります。連泊期間を一括して割引した場合は、割引額を宿泊数で按分した後の1泊分の金額を入力してください。税込の宿泊料金から消費税相当額を控除すること、1人あたりの金額が分からない場合に1日の総額を宿泊人数で割ること、食事代・アクティビティ代を含めないことは、沖縄県の特別徴収事務の手引きに沿っています。税込を10%として扱う根拠は、宿泊費が標準税率10%の区分として示されている国税庁の資料です。清掃料等をどこまで宿泊料金に含めるか、施設独自値引きの扱い、OTA等が付与したポイントの扱い、課税免除にあたるかどうかの個別判定は、沖縄県および各市町村の手引きでご確認ください。
リンクは新しい画面(別タブ)で開きます。入力内容はその画面の中だけで計算され、外部へ送信されません。
予約日ではなく、実際の宿泊日で決まる
要点制度開始前に入った予約でも、2027年2月1日以後の宿泊分には宿泊税がかかります。
ここは、すでに予約を受けている施設様ほど確認が必要です。県のQ&Aでは、施行日前の予約であっても、宿泊日が施行日以後なら課税されると示されています。なお、1月31日から2月1日にかけての宿泊は対象外です。2月1日に始まる宿泊分から対象になります。
予約時に宿泊税を受け取っていない場合でも、施設様には徴収と申告納入が必要です。徴収方法は現金に限らず、クレジットカードや電子マネーでも構いません。どのタイミングで受け取るかは、予約サイト、予約管理システム、現地精算の組み合わせで変わります。
また、予約人数より実際の宿泊者数が減った場合は、実際に宿泊した人数で計算し、事前徴収との差額を返金します。キャンセル料を受け取っても、宿泊そのものがなければ宿泊税はかかりません。
県の資料は、予約サイトごとの徴収方法までは定めていません。各予約サイトとシステム会社の仕様確認は別に必要です。案内文だけ先に変えて、決済や集計が追いつかない状態は避けたいところです。
市町村税がある地域も、宿泊者の合計負担は同じ
要点本部町、恩納村、北谷町、宮古島市、石垣市、名護市では、市町村を通じて県税も申告納入します。
沖縄県の案内では、本部町、恩納村、北谷町、宮古島市、石垣市、名護市の6市町村が、県と合わせて独自の宿泊税を施行する予定です。この地域では、県税と市町村税を別々の窓口へ出すのではなく、市町村が定める方法でまとめて手続きします。
税率の合計は2%で、宿泊者の負担はほかの地域と同じです。内訳は県税が0.8%で上限800円、市町村税が1.2%で上限1,200円。合計の上限が2,000円になります。
それ以外の地域にある施設様は、県の手引きに沿って那覇県税事務所へ申告納入します。登録書類、課税免除の扱い、提出方法は所在地で窓口が変わるため、最初に自施設の所在地から確認すると話が早いです。
| 施設の所在地 | 税率の内訳 | 手続き先 |
|---|---|---|
| 本部町・恩納村・北谷町・宮古島市・石垣市・名護市 | 県0.8%+市町村1.2% | 各市町村が定める窓口 |
| 上記以外の県内市町村 | 県2% | 沖縄県・那覇県税事務所 |
市町村宿泊税の手続きは各市町村の定める方法が優先されます。最新情報は所在地の窓口でご確認ください。
無人・非対面の施設は、宿泊前に徴収を終える設計が現実的
要点沖縄県はカード・電子マネーでの徴収と、旅行会社等との取り決めによる事前徴収を認めています。スタッフと対面しない運営では、予約からチェックイン前までに回収する設計が取りこぼしを減らしやすくなります。
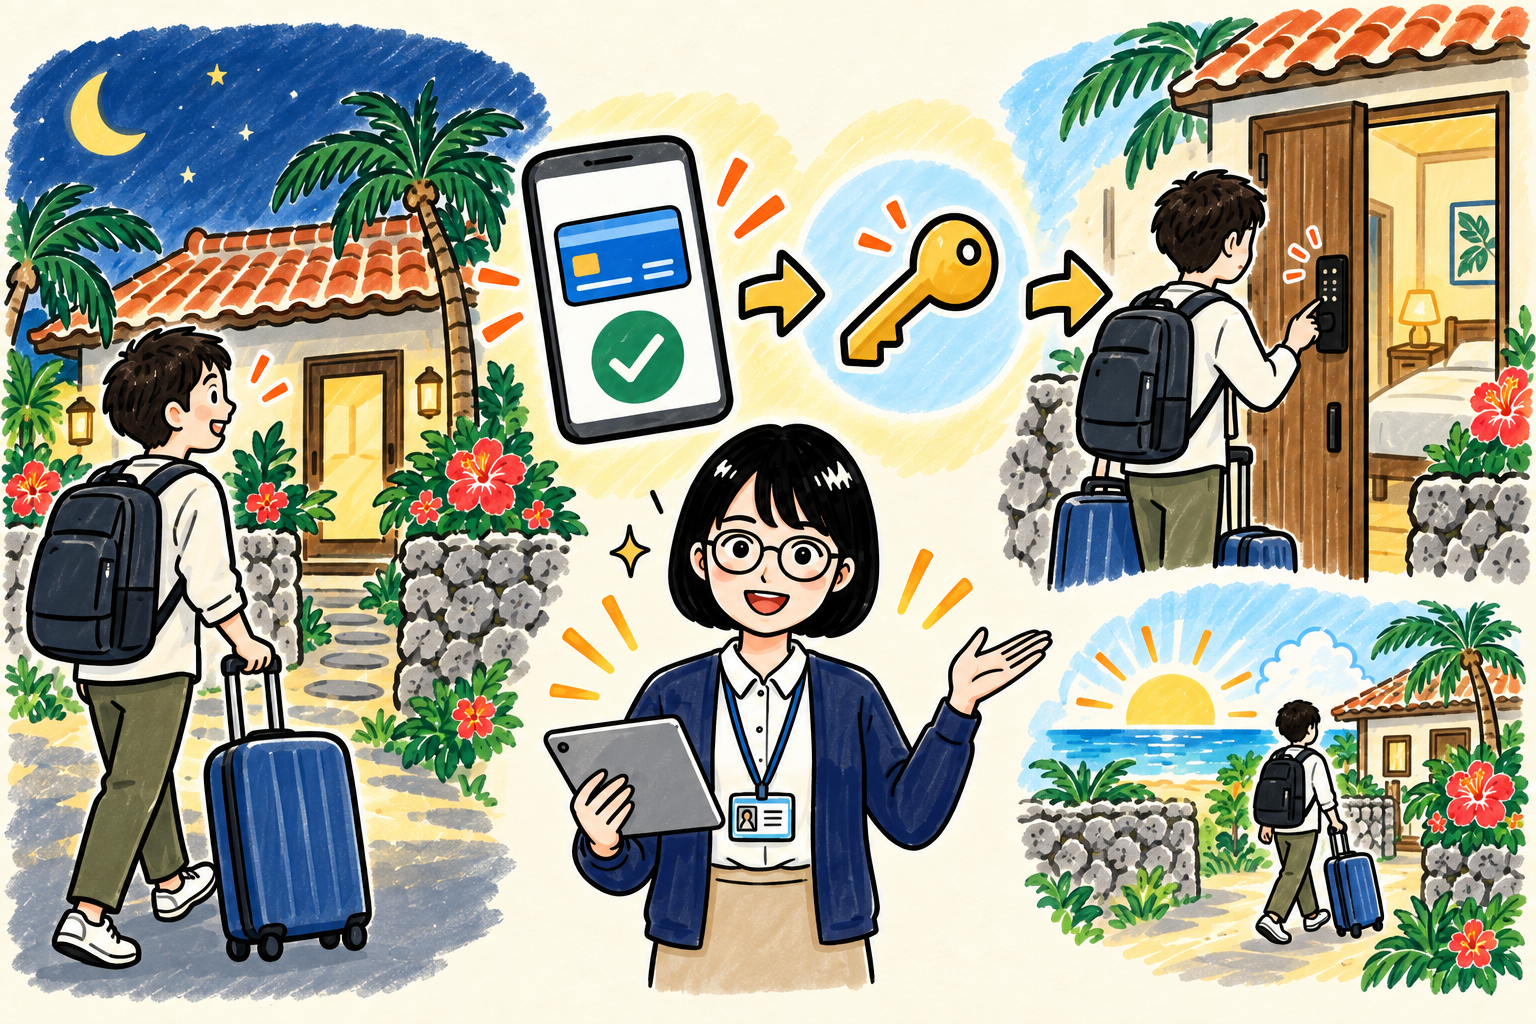
まず、沖縄県として確定している範囲です。県のQ&Aでは、宿泊税の徴収方法は現金に限らず、クレジットカードや電子マネーなど、施設が徴収しやすい方法でよいとされています。旅行会社や宿泊予約サイトを経由する予約では、旅行会社等と施設の取り決めで徴収しやすい方法を決めてよく、旅行業者が旅行商品の販売時に宿泊税相当分を預かり、施設へ支払うことも可能です。フロントでの現金精算だけが前提ではありません。
先行地域の資料は、無人運営にもう一歩踏み込んでいます。長崎市のQ&A(2024年5月版)は徴収方法を具体的に規定せず、現金、予約時の事前決済、宿泊料金は事前決済して宿泊税のみ現地払いなど、施設が徴収しやすい方法を選ぶとしています。そのうえで、無人化施設等については、他都市の事例ではホームページに宿泊税を明記し、予約時に事前決済で徴収していることが多いと示しています。なお、カード等の手数料は施設とカード会社の契約によるため施設負担です。
実際の分布は京都市の調査で見えます。京都市が2024年6月に実施した宿泊事業者アンケートでは、回答103件のうち、予約時に宿泊料金と税を施設へ直接支払う方法が14件、予約サイト事業者等へ支払う方法が19件でした。予約時に税まで回収する形は、合わせて33件です。宿泊料金は予約時で宿泊税のみ現地という形は38件。宿泊税のキャッシュレス対応ありは71件でした。ここからは弊社の見立てですが、対面を前提にしない施設では、現地払いに寄せた38件の形よりも、予約時に回収する33件の形が参考になります。予約サイトや予約システム内で宿泊税を周知している実例も、自由回答に挙がっています。
ひとつ、混同しやすい点があります。大阪府は2025年9月1日更新の宿泊者向けページで、予約サイト等で事前決済した料金に宿泊税が含まれない場合があり、その場合の納付方法は施設により異なると案内しています。「事前決済済み」と「宿泊税まで回収済み」は同じではありません。OTAやプランごとに、どちらなのかを分けて把握しておく必要があります。
宿泊者から徴収できなかった場合も、施設が県へ納入したうえで宿泊者へ求償する扱いです。長崎市も、市への納入と宿泊者への求償を同じ形で示しています。つまり、チェックアウト後の追跡回収は例外処理で、標準運用に据えるものではありません。予約時の表示、使える決済手段、例外が出たときの連絡方法を先に決めておけば、対面のない時間帯でも運用は止まりません。
| 場面 | 徴収の組み立て方 | 先に確認すること |
|---|---|---|
| 無人施設・フロントなし | 予約画面や案内ページで宿泊税を明示し、予約時またはオンラインチェックイン前にカード等で事前徴収 | OTAが税を料金へ含められるか、施設直販の決済で追加回収できるか |
| 深夜チェックイン | 到着時の対面精算に頼らず、チェックイン案内を送る前までのオンライン回収を基本線にする | 未決済のまま到着日を迎えたときに送る案内と、連絡担当 |
| 早朝チェックアウト | 出発時に残さず、予約時または滞在中の非対面決済で完了させる | 領収書・利用明細へ宿泊税を分けて表示できるか |
| OTAで宿泊料金は事前決済済み、税は含まれない | 別途の事前決済、または施設のセルフ精算へ分岐させる | OTA・プランごとの税の含有、精算主体、取消時の返金方法 |
| 当日に人数・料金が変わった | 実際に宿泊した人数と各泊の料金で再計算し、追加徴収または返金 | 変更をPMS・台帳・領収書へ同じ内容で反映できるか |
「オンラインチェックイン」「決済リンク」「セルフ精算」は行政が義務付けた方法ではありません。沖縄県が認めるキャッシュレス徴収・事前徴収と、長崎市・京都市の先行例を施設運用へ落とした弊社の案です。特定の予約サイトや製品の機能は含みません。出典: 沖縄県「宿泊税Q&A」、長崎市「宿泊税に係るQ&A」、京都市「宿泊事業者アンケート調査結果一覧」、大阪府「大阪府内の宿泊施設に宿泊する皆様へ」。
実務は、予約・精算・集計を一本でつなぐ
要点税額計算だけでなく、予約時の説明、領収書、月次集計、課税免除まで同じ基準でつなぐ必要があります。
施設様の実務で先に分けておきたいのは、宿泊者へ伝える情報と、施設内で残す情報です。予約ページや確認メールでは、宿泊税が料金に含まれるのか、現地で別に受け取るのかを分かるようにします。表示方法は販売先ごとに確認が必要です。
精算時の領収書には、「宿泊税」と金額を分けて表示するよう県が案内しています。英語表記は「Accommodation Tax」です。手書きでもよいとされていますが、予約件数が多ければ印字や自動集計までつながっているほうが、月末の確認は軽くなります。
帳簿には、宿泊年月日、宿泊者数、課税対象者数、課税免除者数、宿泊料金、宿泊税額を記録します。既存の帳簿に項目を追加する方法でも構いません。帳簿と売上伝票などの書類は、申告納入期限の翌日から5年の保存が必要です。
学校の教育活動や、県が定めるスポーツ・文化大会への参加などは課税免除になる場合があります。ただし証明書の提出が前提です。フロントだけで判断せず、証明書を受け取り、集計へ反映する流れまで決めておく必要があります。
| 場面 | 県資料で確認できること | 施設様ごとに確認すること |
|---|---|---|
| 予約 | 施行前の予約も宿泊日が開始後なら対象 | 予約ページ・確認メールの表示、事前決済との分担 |
| 精算 | 現金・カード・電子マネーで徴収可能 | 現地徴収か事前徴収か、人数変更時の返金 |
| 領収書 | 宿泊税の名称と金額を表示 | PMS・レジ・手書きのどれで対応するか |
| 集計・申告 | 宿泊者数、免除者数、税額などを記録 | 予約経路をまたいで同じ基準で集計できるか |
PMSは宿泊施設の予約・客室・精算を管理するシステムです。製品ごとの対応状況は各社へご確認ください。
既存施設の登録期限は2027年1月27日
要点県へ直接申告する既存施設は、特別徴収義務者の登録申請を2027年1月27日までに郵送します。
県の手引きでは、制度開始前から営業している施設の登録申請期限を2027年1月27日としています。対象は県へ直接申告する施設です。市町村宿泊税を導入する地域では、特別徴収義務者の登録や申告方法も各市町村の案内に従います。
宿泊税は原則として毎月集計し、宿泊のあった月の翌月末までに申告納入します。一定の要件を満たし、指定を受けた場合は申告回数を減らせる特例があります。まずは通常の月次運用で、誰が締めて誰が確認するかを決める形になります。
電子申告のeLTAXについては、2026年9月11日時点で県の手引きが「準備中」です。電子でできる前提だけで組まず、県や市町村から今後出る案内を確認する必要があります。制度開始までに変わりやすい部分は、県の宿泊税ページを正本にして追うのが安全です。
システム改修補助金は11月末まで
要点県の補助制度は補助率10/10、上限は1施設200万円。申請期限は2026年11月末です。
県は、宿泊税に対応するためのシステム改修等補助金を用意しています。対象例は、宿泊税額を算定する機能、日々の宿泊者数と税額を月ごとに集計する機能、領収書へ宿泊税を印字する機能です。
補助率は10/10で、上限は1施設200万円。申請期限は2026年11月末に延長されています。ただし予算には限りがあり、宿泊税対応分だけが対象です。登録申請の状況など要件もあるため、利用中のシステム会社と補助金事務局の両方へ確認する必要があります。
改修が必要かどうかは、今の予約管理と精算の仕組みで変わります。予約サイトの表示、現地での徴収、領収書、月次集計が一本につながるかを先に見れば、必要な改修範囲も見えやすくなります。
あとがき
宿泊税は、税額だけを見ると小さな行が一つ増えるように見えます。実際には、予約時の表示から現地精算、領収書、月末の集計まで、いくつもの場所に同じ基準を通す仕事です。弊社では、施設様が使っている予約サイトや管理方法を見ながら、確認箇所の洗い出しと設定作業を一緒に進めるお手伝いをしています。まずは今の流れを並べて、どこを変える必要があるかを見るところから始められます。
この記事のおさらい
記事の中身を、聞かれそうな問いに短く答える形でまとめました。
沖縄県の宿泊税はいつから始まりますか?
2027年2月1日の宿泊分から始まります。1月31日から2月1日にかけての宿泊は対象外で、2月1日に始まる宿泊分から課税されます(沖縄県宿泊税Q&A・2026年9月22日取得)。
制度開始前に予約したお客様にも宿泊税はかかりますか?
宿泊日が2027年2月1日以後であれば対象です。予約日ではなく、実際の宿泊日で決まります(沖縄県宿泊税Q&A・2026年9月22日取得)。
沖縄県の宿泊税はいくらですか?
1人1泊の素泊まり料金から1,000円未満を切り捨て、その2%です。税額の上限は2,000円です(沖縄県宿泊税制度・2026年9月22日取得)。
宿泊税の申告先はどこですか?
本部町、恩納村、北谷町、宮古島市、石垣市、名護市の施設は、各市町村が定める方法で県税と市町村税を申告納入します。それ以外の地域は、県の手引きに沿って那覇県税事務所へ申告納入します(沖縄県宿泊税制度・2026年9月22日取得)。
出典・参考
- 沖縄県総務部税務課「沖縄県宿泊税」(2026年9月2日更新) リンク(公表日 公表日不明 / 取得日 2026-09-22)
- 沖縄県総務部税務課「沖縄県宿泊税に関する手続き(手引き、様式等)」(2026年9月11日更新) リンク(公表日 公表日不明 / 取得日 2026-09-22)
- 沖縄県「宿泊税 特別徴収事務の手引き 令和8年4月版」 リンク(公表日 公表日不明 / 取得日 2026-09-22)
- 沖縄県「宿泊税Q&A 令和8年3月版」 リンク(公表日 公表日不明 / 取得日 2026-09-22)
- 沖縄県「沖縄県宿泊税への対応に向けたシステム改修等補助金」(2026年9月4日更新) リンク(公表日 公表日不明 / 取得日 2026-09-22)
- 長崎市「長崎市宿泊税に係るQ&A 令和6年5月版」 リンク(公表日 公表日不明 / 取得日 2026-09-22)
- 京都市「宿泊事業者アンケート(令和6年6月実施)調査結果一覧」 リンク(公表日 公表日不明 / 取得日 2026-09-22)
- 大阪府「大阪府内の宿泊施設に宿泊する皆様へ」(2025年9月1日更新) リンク(公表日 2025-09-01 / 取得日 2026-09-22)
- 国税庁「消費税の軽減税率制度に関するQ&A(個別事例編)」(宿泊料金の領収例で宿泊費に標準税率10%の区分が示される資料) リンク(公表日 公表日不明 / 取得日 2026-09-22)