沖縄県の宿泊税は2027年2月から。税額・徴収方法・無人施設の対応を整理 2026年10月22日
TRAVEL CONNECT | 宿泊施設の運営と予約販売
沖縄の宿泊税沖縄県の宿泊税は、2027年2月1日の宿泊から始まります。大人1人分の宿泊料金が、税抜・食事代別で1泊30,000円なら、宿泊税は600円です。導入前に受け付けた予約も、導入日以降の宿泊なら対象です。すでに来年2月以降の予約が入っている施設様は、そのお客様への案内も準備しておく必要があります。県の制度案内・施行前予約のFAQ
この600円を予約時にまとめて受け取るのか、現地などで別に受け取るのか。宿泊予約サイト(OTA)の扱いによって、用意する決済手段も施設が負担する手数料も変わります。公表された制度と弊社で確認できたOTAの案内を基に、税額の計算、徴収方法と費用、お客様への案内、自治体への申告と納付の順で整理しました。
2027年2月以降の既存予約を確認すること。そして、利用中の予約経路で宿泊税を誰が受け取るかを確かめること。この2点から、追加の案内や決済手段が必要な予約を絞り込めます。
システム改修を検討中の施設様は、県の補助金も早めにご確認ください。交付申請の期限は2026年11月末です。
約1分の動画で、宿泊税の要点を確認
開始日、税額の計算、徴収と事前案内のポイントをまとめました。詳しい条件やOTAごとの対応は、動画の下の記事をご覧ください。
1.沖縄の宿泊税は2027年2月1日から。すでに入った予約も対象になる
1人1泊の素泊まり料金を基に計算し、宿泊者が負担します。県と市町村が課税する地域も、合計の税率は2%です。
対象はホテル・旅館・簡易宿所に加え、特区民泊と住宅宿泊事業の民泊です。県は、観光客を受け入れる環境や安全対策、自然・文化の保全などに充てる税として導入します。県の制度概要・使途
沖縄の宿泊税で押さえたい4つの基本
この場合も課税対象。予約を受けた時点ではなく、宿泊日を確認します。
小学校・中学校・高校の修学旅行など、対象となる学校の教育活動に伴う宿泊には、児童・生徒や引率者の税を免除する制度があります。大学は対象外です。県が定める大会への参加にも免除がありますが、対象者や活動には条件があり、県の手続きでは証明書等をチェックイン時までに提出する必要があります。市町村税のある地域は、所在地の様式・提出方法も確認してください。対象となる学校・活動・証明書の提出時期
一方、通常の家族旅行では、子どもというだけで免除にはなりません。無料の添い寝か、有料で宿泊するかによって扱いが変わります。子どもの宿泊のFAQ
県税と市町村税は、合計額と申告先を確認する
県の2026年10月8日更新の案内には、県と併せて宿泊税を課す予定の自治体として、次の6市町村が掲載されています。この地域では、県税分も含めて市町村を通じて申告納入します。登録方法や免除の手続きも、所在地の市町村の案内に合わせます。県の手続き案内
市町村も課税する地域の内訳
合計 2% / 上限2,000円
県分と市町村分を
所在地の市町村へ申告納入
県税2%を
沖縄県へ申告納入
2.税額は1人1泊に分けて計算。一棟貸しは人数と内訳を確認する
税額は、1人1泊の課税対象料金の1,000円未満を切り捨てて計算します。一棟料金へそのまま2%を掛けると、端数処理がずれることがあります。
県の公式例では、税抜の素泊まり料金8,500円に対し、税額は160円です。まず8,000円へ切り捨て、その額に2%を掛けます。切り捨てるのは、計算後の税額ではなく、計算の基になる料金です。県の計算例
1人1泊の料金 → 端数処理 → 税額
税抜・素泊まり・他の課税対象料金なし。1人料金を設定していない場合。
34,000円 ÷ 4人 = 1人8,500円
8,000円 × 2% = 1人160円
この予約で受け取る宿泊税:160円 × 4人 = 640円
一室・一棟の料金で販売し、1人分の料金が分からない場合は、宿泊人数で割って1人分に分けます(按分)。ただし、無料扱いの子どもは按分人数に入れず、子どもにも料金が発生する契約なら年齢を問わず含める、という区別があります。予約人数だけを機械的に使わず、販売している子ども料金の区分と合わせて確認してください。県Q&A・冊子20ページ
宿泊税の簡易計算ツールを開く。食事代や消費税などを除いた課税対象料金でご確認ください。
清掃料・食事代・ポイントは、料金の内訳に戻って整理する
宿泊税の計算に含める料金・除く料金
計算に含める
- 客室の宿泊料金
- 必ず支払う清掃料
- 寝具代(有料で追加した分も含む)
- 宿泊に係るサービス料
計算から除く
- 食事代・アクティビティ等の代金
- 消費税・入湯税等
- 任意で追加した清掃の代金
食事付きプランは食事相当額を分けますが、無料朝食サービスなら、任意の金額を朝食代として引くことはできません。内訳が分かりにくいプランは、県Q&Aの扱いに沿って、施設の料金構成から整理します。県Q&A・冊子19ページ
割引では、施設自身の値引きなのか、第三者が宿泊代の一部を支払うのかを分けます。施設の値引きは値引き後の金額が基になります。一方、第三者が補塡する分は宿泊代へ合算し、OTA等が付与したポイントの利用も値引き前で計算する扱いです。クーポンも名称だけで判断せず、負担者と補塡の仕組みを確認します。県の割引FAQ・ポイント利用のQ&A
3.OTAの事前決済で受け取れるかは、宿泊単体とパックを分けて確認する
宿泊税を予約時にまとめて受け取る方法はあります。ただし、OTA名だけで判断せず、販売している商品と施設の契約を確認します。
たとえば楽天トラベルの宿泊単体予約は、宿泊税を現地で精算する案内です。一方、ANA・JAL楽パックは旅行代金に宿泊税を含みます。同じ楽天トラベルから届く予約でも、施設で追加徴収するかどうかは違います。宿泊単体のFAQ・ANA楽パック・JAL楽パック
下表は2026年10月15日時点の公式案内と、弊社が沖縄の施設向けに受けた回答をまとめたものです。宿泊のみの予約と、航空券付きのパックを分けて見てください。個別回答の内容は、施設の契約によって異なる場合があります。制度開始までに運用が変わることもあるため、設定時と導入直前には、利用中のOTAの最新案内をご確認ください。
| OTA・商品 | 確認できた扱い | 施設側で押さえる点 |
|---|---|---|
| じゃらんnet 宿泊単体 | 宿泊税込みのプランで販売可能 | じゃらん側は現地での別途徴収を推奨していますが、施設が税額をプラン料金に含めて販売することも可能です。税部分にも利用料・カード手数料がかかり、オンライン領収書では税の名称・金額を分けて表示できません。税額を示す書類の準備も必要です。じゃらん側の資料 |
| 楽天トラベル 宿泊単体 | 現地精算 | 公式FAQに加え、沖縄向けの施設通知でも、宿泊税を販売価格に含めないよう案内されています。 |
| 一休.com Yahoo!トラベル 各サイトの宿泊単体 | 原則として現地精算 | 両サイトそれぞれのFAQで確認。ヤフーパックとは分けて扱います。一休・Yahoo!トラベル |
| ANA・JAL楽パック | 旅行代金に含む | 宿泊税のある地域では旅行代金に含まれます。楽天側の施設向け通知では、2026年8月のチェックアウト分から、施設への宿泊税の送金を自動化すると案内されています。沖縄では制度開始後の対象予約・精算明細を確認します。ANA・JAL |
| ヤフーパック | 対象予約に宿泊税相当額を自動加算 | 沖縄の対象施設・対象予約に限ります。設定した食事代などを使って計算するため、県のルールで計算した税額と異なる場合があります。施設側で税額を照合し、差額の扱いを契約窓口へ確認してください。自動加算が始まる前に入った予約は、加算済みとみなさず、別途精算の案内を確認します。一般向けFAQ |
| Expedia | 確認した沖縄施設への回答は現地徴収 | 2026年6月の個別サポート回答。全施設・全契約の一律ルールとはせず、利用中の契約で確認します。一般規約も地域等による違いを示しています。 |
| Booking.com Agoda | 事前徴収の扱いは施設の契約で確認 | 管理画面に税の情報はありますが、今回の調査では沖縄の宿泊税を予約時に徴収できるとする施設向けの案内は見つかりませんでした。利用を検討する場合は、対象の宿泊日・税額の計算・施設への送金方法まで、各OTAのサポートへ確認してください。Booking.com決済資料・Agoda税設定 |
| Airbnb 参考 | 税を予約時に追加徴収する機能あり | 所在地などの利用条件があります。沖縄の施設で使う際は、県の計算ルールに合うかを自施設の設定画面とサポートで照合します。徴収分を受け取ったホストが納める方式と、Airbnbによる納付代行は別です。税目追加・利用条件 |
OTA情報の出典と確認範囲
公開ヘルプに加え、楽天トラベルの施設向け通知(2026年6月11日・7月29日)、ヤフーパックの通知(9月1日・10月1日)、Expediaの個別回答(6月12日)を参照しています。じゃらん側の資料は2025年12月の説明資料です。実予約・決済・送金を通した確認は行っていません。通知や回答は、対象施設・対象予約に適用される範囲で整理しています。
県も、旅行会社やOTAとの取り決めに応じて徴収方法を定めるとしています。予約時の徴収、施設への送金、自治体への納入は、それぞれ別の確認事項です。予約明細に「決済済み」とあっても、何の代金が支払済みかを確認してから案内します。沖縄県・OTA予約のFAQ
予約ごとに、宿泊税を誰が受け取るか確認
宿泊税の徴収を確認できる?
施設への送金・精算方法と税額を照合。施設で再度請求しないよう、予約の徴収済み欄に記録します。
予約ごとの税額を案内し、施設の事前決済または現地決済へ。支払方法と時期をお客様に伝えます。
宿泊代の「決済済み」表示だけで、税の徴収済み・未徴収を決めない。
施設内では、予約経路ごとに「宿泊税を含む料金か」「誰が受け取るか」「支払時期」「確認する明細」を一覧にする方法があります。予約担当と経理担当が同じ一覧を使えば、別途請求が必要な予約と、すでに徴収済みで請求してはいけない予約を区別できます。
4.宿泊税込みで販売する案は、追加手数料と徴収の手間を比べる
税抜3万円・1人1泊の例では宿泊税は600円。この600円にもOTA手数料12%・決済手数料2.5%がかかると仮定すると、施設の手数料は87円増えます。
現地で別途徴収する仕組みを増やさず、既存のOTA決済で宿泊税も受け取る方法は、施設様にとって検討する価値があります。じゃらんnetのように宿泊税込みのプラン販売が認められる場合には、一つの選択肢です。前の表のとおり、どのOTAにも同じ価格設定を適用できるわけではありません。じゃらん側の資料
ここでは、大人1人・1泊、税抜・食事別の宿泊料金30,000円とします。宿泊料金の消費税3,000円、宿泊税600円を加えると、お客様の支払総額は33,600円です。宿泊税の名称・金額を区分し、施設がその600円を納める前提で、追加手数料を計算します。
600円をまとめて徴収すると、手数料は87円増える
1人1泊の試算:宿泊税600円が両方の手数料の対象になると仮定。料率12%・2.5%はいずれも消費税別の仮定で、特定のOTAの実際の料率を示すものではありません。
30,000円+消費税
3,000円+宿泊税
600円=支払総額
33,600円
600円 × 12%72円
600円 × 2.5%15円
手数料87円 + 手数料の消費税8.7円
= 支払増は計算上 95.7円(約96円)
宿泊税として納める600円は減らせません。
差し引かれる手数料分は、施設の費用になります。
消費税は「宿泊税そのもの」と「手数料」を分ける
宿泊税は、領収書などで名称と金額を分けて表示します。県は、明確に分けて表示しない場合には、宿泊税の部分も消費税の課税対象になることがあると案内しています。県の領収書FAQ
じゃらんのオンライン領収書では、この区分表示ができません。宿泊税込みで販売するなら、施設側で税額を示す書類と、領収書の二重発行を避ける方法をじゃらん側へ確認しておきます。消費税の扱いは税務署や税理士へ確認してください。じゃらん側の資料
また、決済手数料がすべて消費税の課税対象になるわけでもありません。図の95.7円は、両手数料が税別表示で、どちらにも10%がかかる条件の金額です。料率が税込なら重ねて10%を加えず、契約書と請求書の税区分に合わせます。
カード手数料が非課税の場合・消費税を控除できる場合
カード決済手数料の請求書が「非課税」の扱いなら、その15円には消費税を加えません。OTA手数料72円だけが10%課税の場合、支払増は72円×1.1+15円=94.2円です。非課税になるカード手数料の取引例は、国税庁にも説明があります。国税庁の説明
消費税の申告で、手数料に含まれる消費税を納税額から差し引ける施設もあります。図の8.7円全額を差し引ける条件なら、支払い時には95.7円増えても、税の精算まで含めた費用増は87円です。免税や簡易課税など、施設の申告方式によって扱いは異なります。自施設の判断は請求書と申告方法を税理士等に確認してください。仕入税額控除・帳簿・請求書の要件
33,000円×1.02=33,660円にすると、増えるのは660円です。この例で宿泊税600円を分けるなら、残り60円は、消費税込みの宿泊料金の値上げ分です。660円全額を宿泊税とせず、課税対象の宿泊料金から税額を計算して加算する形で整理します。
別途徴収には、決済手段の用意だけでなく、金額の案内、入金確認、未払いのお客様への連絡も必要です。弊社としては、その費用と手間を減らせるなら、追加手数料を運営上の費用(販管費)として負担し、OTAの予約時にまとめて受け取る方法も選択肢になると考えます。税額の記録や領収書、自治体への申告・納入は、どちらの方法でも準備しておきます。
5.案内は予約前・予約後・到着前に。税額と支払方法をそろえる
最初は制度の案内、予約後はその予約の金額と支払方法へ。お客様が到着時に初めて別払いを知る流れを避けます。
弊社なら、次の3段階で案内をそろえます。予約後に具体的な金額を伝え、到着前には支払いが済んでいるかに合わせて案内を変える形です。
制度の説明から、その予約の支払い案内へ
- 01 | 予約前別払いかを伝える
公式サイト・OTA施設情報・プラン注意事項に、対象日と税の扱いを記載。
- 02 | 予約後税額と支払方法を伝える
予約確認メール等で、その予約の宿泊日・税額・支払方法を案内。
- 03 | 到着前支払状況を伝える
事前払いが済んでいなければ再案内。現地払いの予約には金額と支払方法を伝え、支払済みならその旨を明記。
案内文の入力欄と、税の設定・確認画面を使い分ける
一休には税金の説明を入力する欄、Booking.comには現地払いを伝える定型文の選択欄がありました。じゃらんは宿泊税の「なし/あり」を選ぶ方式です。どの欄を使うかだけでなく、お客様に何と表示されるかまで確認しておくと、徴収方法に合った案内を準備できます。
| OTA | 確認できた入力欄・案内方法 |
|---|---|
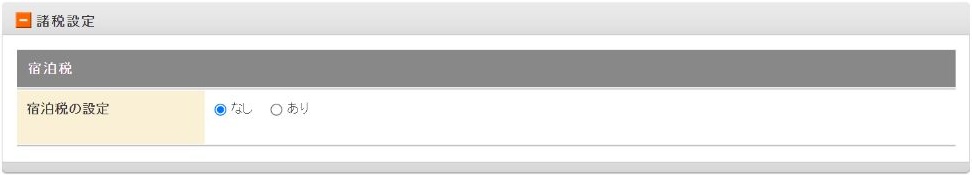
| じゃらんnet | 諸税設定の「宿泊税の設定」に「なし/あり」があります。沖縄の施設アカウントでも表示を確認しました。じゃらん側の資料では、「あり」にすると料金特記へ定型の案内が表示されます。自由入力欄ではありません。宿泊税込みで販売する場合の選択値は、じゃらん側へ確認し、料金に含めているのに別払いと表示されないようにします。じゃらん側の資料 |
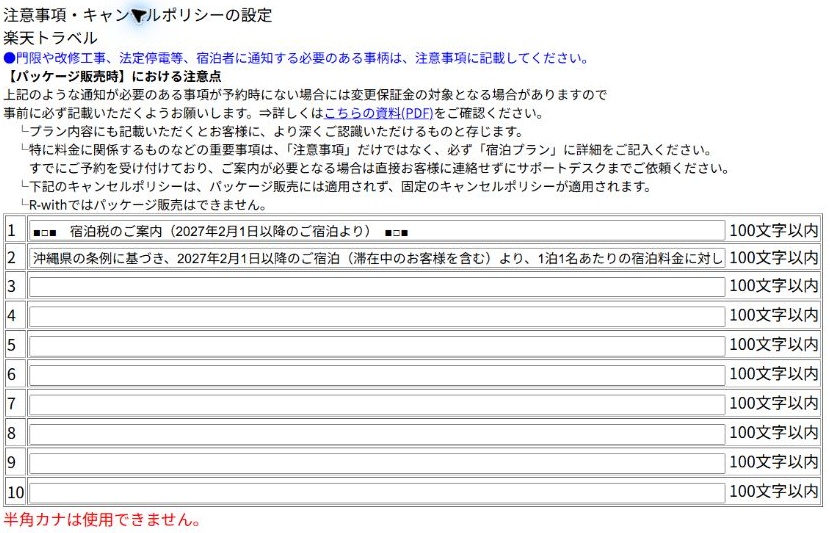
| 楽天トラベル | 「注意事項・キャンセルポリシーの設定」に、楽天トラベル用の案内を入力できます。画面上は10行・各100文字以内。宿泊税専用ではなく、汎用の注意事項欄です。訪日外国人向けの販売で使う、新管理画面の「税・サービス」とは別の項目です。条件注意事項のFAQ |
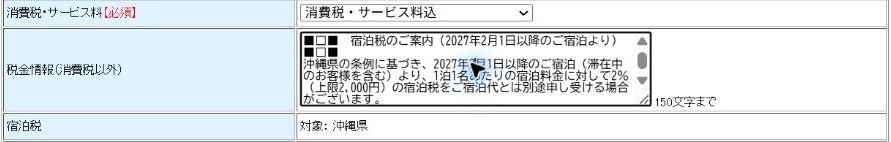
| 一休.com Yahoo!トラベル | 施設の基本情報にある「税金情報(消費税以外)」に案内文を入力できます。実画面は150文字まで。公開ページの「税金」欄に対応し、その下の「宿泊税」設定は一休側が行う別項目です。「予約時の注意事項①・②」も使えますが、ヤフーパックの予約通知には表示されません。宿泊のみの予約とヤフーパックの予約では、案内方法を分けて準備します。基本情報の公式ヘルプ・予約時の注意事項/公開表示例:一休・Yahoo!トラベル |
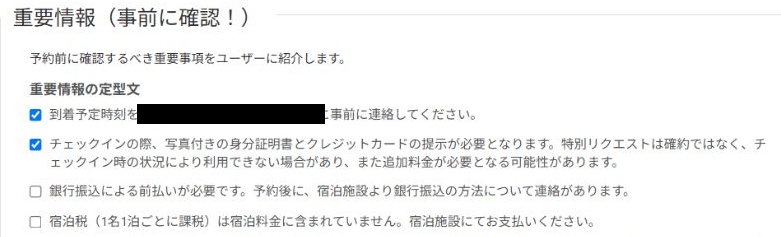
| Booking.com | 説明文の「重要情報(事前に確認!)」に、宿泊税は料金に含まず現地払いと伝えるチェックボックスがあります。弊社で確認したこの画面には、宿泊税の説明文を自由入力する専用欄は見つかりませんでした。定型文では伝わらない税額や対象期間は、Booking.comへの修正依頼と予約後の案内を組み合わせます。 |
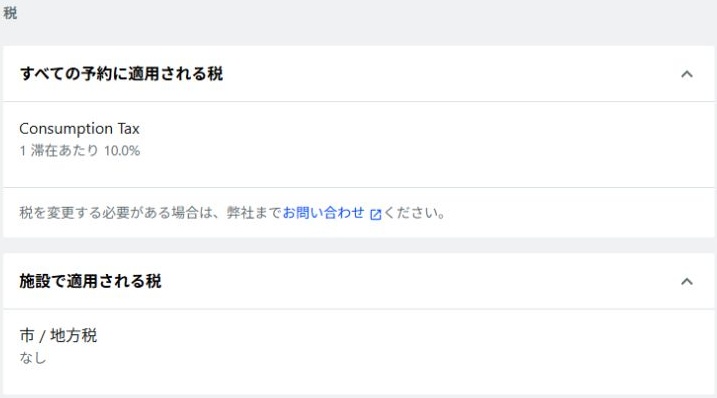
| Expedia | 手数料・ポリシー画面の「税」で税の表示を確認でき、税の変更はExpediaへの問い合わせが案内されています。弊社で確認したこの税セクションには、宿泊税の説明文を自由入力する専用欄は見つかりませんでした。確認した沖縄施設への個別回答では、定型の告知文をExpedia担当部署が設定する扱いです。 |
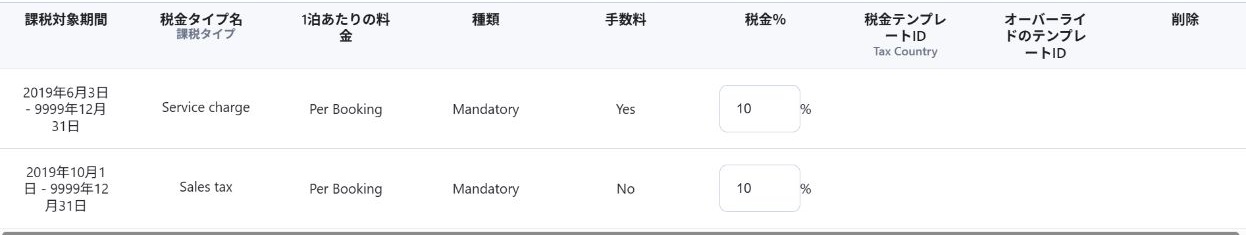
| Agoda | 「各種設定 → 税金設定」で税の情報を確認できます。実画面では既存の税率欄は編集できない状態で、公式ヘルプも変更をサポートに依頼するよう案内しています。お客様への説明は「宿泊施設ポリシー/宿泊施設からのお知らせ」への掲載を依頼する方法があります。税の設定と案内文の掲載は別々に確認します。税金設定・お知らせ・ポリシー |
| Airbnb | 税目の追加は「リスティング編集ツール → 設定 → 税金」。説明文には「到着ガイド → ハウスルール → 追加ルール」を使えます。追加ルールは汎用の案内欄で、税の自動徴収を設定する欄とは別です。税機能が自施設で使えるかは、所在地などの利用条件も照合します。税金の追加・追加ルール |
2026年10月15日に、じゃらん・楽天・一休/Yahoo!トラベルの共通管理画面・Booking.com・Expedia・Agodaを、沖縄の施設アカウントで確認しました。Airbnbは公式ヘルプでの確認です。設定の保存や実予約での表示確認は行っていません。権限や契約によって画面が異なる場合があります。Agodaの一般追加料金は税を設定する用途ではありません。追加料金の公式説明
設定画面を見る
利用するOTAだけ開いて、項目名を確認できます。画像をタップすると拡大できます。施設を特定できる情報は隠しています。入力済みの文章や選択値は、設定箇所を示すための例です。自施設の案内は、下の文例を徴収方法に合わせて調整してください。
じゃらんnet宿泊税の「なし/あり」を選ぶ欄
基本情報設定 → 施設基本情報の設定 → 諸税設定
楽天トラベル注意事項を入力する欄
施設情報の管理 → 注意事項・キャンセルポリシーの設定
一休.com・Yahoo!トラベル税金情報の自由入力欄
基本設定 → 施設情報 → 基本情報 → 税金情報(消費税以外)
Booking.com宿泊税の現地払いを伝える定型文
宿泊施設 → 説明文の確認 → 重要情報(事前に確認!)
Expedia税の確認画面と変更の問い合わせ先
施設の詳細 → 手数料、ポリシー、設定 → 税
Agoda課税期間・税率を確認する欄
各種設定 → 税金設定
文例は、税を施設で別途受け取る場合のものです。OTA側で徴収する予約には、そのまま使わず、実際の支払先に合わせて書き換えてください。金額や支払方法が異なる案内を複数送らないよう、元になる文面を一つに決めておくと管理しやすくなります。
公式サイト・予約前の案内例
2027年2月1日以降のご宿泊には、宿泊税がかかります。当施設では、ご予約の宿泊料金とは別にお支払いいただきます。税額は1人1泊の課税対象となる宿泊料金(税抜・食事代別)の1,000円未満を切り捨てた額の2%、上限2,000円です。ご予約ごとの合計額とお支払方法は、ご予約後にご案内します。
導入前に予約したお客様への案内例
ご予約の[宿泊日]は、沖縄県の宿泊税の対象です。制度開始前にいただいたご予約も対象となります。今回の宿泊税は合計[金額]円です。[支払方法・時期]にてお支払いをお願いいたします。
無人施設・施設の事前決済を使う場合の案内例
ご予約番号[番号]の宿泊税は、合計[金額]円です。[期限]までに、当施設からお送りした決済案内よりお手続きください。お支払い後は、確認のご案内をお送りします。お手続きが難しい場合は[連絡先]へご連絡ください。
海外のお客様への案内には、県の多言語資料も使えます。日本語・英語・簡体字・繁体字・韓国語の周知物が用意されているため、制度の説明は公式資料を参照し、その予約の金額や支払方法を施設の案内で補う形です。沖縄県の周知広報ツール
6.無人施設でも、事前決済と現地決済を組み合わせて徴収できる
施設が別途受け取る場合は、到着前のカード決済、現地のQRコードから進むカード決済、現金BOXなどが選択肢になります。支払いやすさと、施設側での入金確認のしやすさを合わせて考えます。
フロントで対面の会計をしない施設でも、宿泊税を受け取る方法は公表されています。ここでは、福岡市にある2施設の公式案内を紹介します。福岡市は料金帯ごとに税額が決まる制度です。沖縄で参考にするときは、支払い方法を取り入れつつ、予約ごとに計算した税額を案内できるようにします。
無人施設の事例:宿泊税を事前・現地で受け取る方法
ホテルリファレンス呉服町コンドミニアム
メール・SMS→MY PAGEへ
アクセス→宿泊税のみ
カードで事前決済
予約後に届く案内から宿泊者情報を登録し、MY PAGEで宿泊税をカード払いする流れです。支払いの受付開始は、チェックアウト日の10日前です。予約直後から支払えるとは限らないため、案内を送る時期と決済できる時期を合わせて確認します。施設公式ガイド
沖縄では、同じ部屋でも予約ごとの料金や人数によって税額が変わります。施設側で計算し、予約番号と宿泊税の合計額を一緒に案内する形にすると、お客様が計算する手間を省けます。施設側でも、どの予約の支払いかを照合しやすくなります。
支払い方法を選ぶときは、上記の点を決済サービスやシステムの提供会社と確認しておくと、導入後の作業まで見通せます。
また、お客様が支払いを拒否して徴収できなかった場合も、施設の申告納入が不要になるわけではありません。県の案内では、施設がいったんその額を立て替えて納め、宿泊者へ請求することになります。無人施設では、決済案内を送る作業と、支払済みを確認する作業を分けて準備しておきたいところです。県の徴収できない場合のFAQ
7.施設の登録を済ませ、宿泊月ごとに記録・申告する
施設側では登録・徴収・記録・申告納入を行います。入金日だけで集計せず、どの月の宿泊に対する税かを残します。
宿泊者から税を受け取り、自治体へ納める施設は、「特別徴収義務者」として登録します。受付期間は自治体ごとに異なるため、まだ申請していない施設様は、所在地の窓口へ早めに確認してください。登録の手続きと市町村の窓口
日々の記録では、宿泊日・宿泊料金・人数・課税対象人数・税額を確認できる帳簿や書類を残します。県の案内では保存期間は5年間です。領収書には、前述のとおり宿泊税の名称と金額を分けて表示します。帳簿・書類の保存・領収書の表記
宿泊者からの徴収と、自治体への納入は別の工程
- 01税額を確定宿泊日・人数・課税対象料金を確認
- 02案内・徴収税額と方法を伝え、入金を照合
- 03宿泊月で集計日別の記録から月計表へ
- 04申告・納入県または所在地の市町村へ
OTA等からの入金が後になっても、入金月へずらして集計しません。
連泊が月をまたぐ場合は、それぞれの宿泊月に分けて集計します。また、県の制度では税額が0円の月も申告が必要です。正式に経営休止を届け出た期間は別の扱いになります。月をまたぐ連泊・0円の月・休止期間の扱い
3か月分をまとめて申告できる特例
月平均の税額などの要件を満たし、申請して承認を受けると、3か月ごとの申告・納入にできる特例があります。小規模施設に自動で適用されるものではなく、県の案内では初年度も最低3か月分の実績が必要です。制度開始直後は、毎月の申告を前提に準備しておきます。県の特例に関するFAQ
管理用には、制度上必要な記録に加えて、予約番号・案内済みか・徴収済みか・入金確認日を持たせる方法があります。予約担当が見ている情報と、月末に集計する情報をつなげるための、弊社からの提案です。
システム改修の補助金と、県の計算支援ツールも確認する
県は、宿泊税対応に必要なシステム改修などの経費を補助しています。補助率は対象経費の100%、原則1施設200万円まで。交付申請の期限は2026年11月末です。消費税など対象外の費用があり、登録申請等の要件と予算の上限もあります。県の補助金案内
発注・着手前に、システム会社と事務局へ相談してください。交付決定前に着手する場合には、事前着手届が必要です。補助金の交付要綱。小規模施設向けの計算支援ツールは、県の手続きページから確認できます。
徴収・納入の事務に対する報償金もある
県へ直接申告・納入する施設には、期限内に申告・納入した宿泊税額に応じた報償金があります。県の案内では原則2.5%、制度開始から5年間は3.0%です。市町村へ申告・納入する施設は、所在地の市町村の制度を確認してください。県の報償金案内
報償金は徴収方法にかかわらず関係するため、前述の「OTAでまとめて受け取ると増える手数料」とは分けて考えます。予約1件ごとに、その場で受け取るものではありません。
8.他地域も改定が進む。税額と徴収方法を分けて参考にする
宿泊税は全国一律の制度ではありません。料金帯ごとの定額制と定率制があり、同じ宿泊料金でも税額は変わります。
ここまでの運用を考えるうえで、他地域の制度も参考になります。他地域の現状を見ると、制度の導入に加えて、税額の改定も進んでいます。大阪府は2025年9月、京都市は2026年3月に改定。札幌市では2026年4月から道・市の宿泊税が始まり、倶知安町は同月から町・道を合わせて3%になっています。大阪府・京都市・札幌市・倶知安町
宿泊料金3万円なら、宿泊税はいくら?
比較条件:旅館・ホテルに成人1人が1泊。課税対象の宿泊料金30,000円(税抜・食事代別、課税対象のサービス料等を含む)、免除なし。
現行制度:2026年10月15日現在。県・道と市町の税がある地域は、その合計。
これから始まる制度 / 2027年2月1日から
同じ地域でも、料金帯が変われば負担額は変わります。代表的な制度を並べると、次のとおりです。金額はいずれも1人1泊で、料金の範囲は「以上・未満」で読みます。
地域別の税率・料金帯と、東京都の改正予定を見る
| 地域 | 課税対象料金と税額 | 制度を見るときの注意 |
|---|---|---|
| 東京都 | 1万円未満:免税 1万〜1.5万円未満:100円 1.5万円以上:200円 | 現行の対象は旅館・ホテル。2027年4月から変更予定。 |
| 大阪府 | 5千円未満:免税 5千〜1.5万円未満:200円 1.5万〜2万円未満:400円 2万円以上:500円 | 2025年9月1日の改定後の金額。 |
| 京都市 | 6千円未満:200円 6千〜2万円未満:400円 2万〜5万円未満:1,000円 5万〜10万円未満:4,000円 10万円以上:10,000円 | 2026年3月1日の改定後の金額。 |
| 福岡市 | 2万円未満:200円 2万円以上:500円 | 県税50円を含む合計。福岡県内の全地域が同じ金額ではない。 |
| 札幌市 | 2万円未満:300円 2万〜5万円未満:400円 5万円以上:1,000円 | 道税と市税の合計。 |
| 倶知安町 | 宿泊料金の3% | 2026年4月1日から。道税を含むため、さらに上乗せしない。 |
上表は代表例です。宿泊施設の種類、課税対象料金の細かな範囲、学校行事等の免除条件は各自治体の案内をご確認ください。
東京の改正は、現行税額と分けて見る
東京都は2027年4月1日から、1人1泊13,000円未満を免税、13,000円以上を3%とする制度へ移行し、簡易宿所・民泊も対象に加える予定です。上の比較図は、改正前の200円を使っています。東京都の税額案内・施行日の発表
沖縄の施設様が他地域の運用を参考にするときは、徴収方法と計算方法を分けて見ると整理しやすくなります。「1泊につき固定額」を集める仕組みでも、沖縄では予約ごとの料金に合わせて税額を変える対応が必要です。
あとがき
OTAの予約時にまとめて受け取るか、施設が到着前や現地で別途受け取るか。選びやすい方法は、人員体制や予約経路によって変わります。現地設備を増やさずに済む方法もありますが、費用だけでなく、毎日の案内や入金確認まで含めて比べたいところです。
まずは2027年2月以降の既存予約と、利用中のOTAの扱いを確認してみてください。弊社でも、予約画面の表示や案内文、入金確認まで、施設様の運用に合わせた準備をお手伝いしていきます。
この記事のおさらい
導入前に予約したお客様にも、宿泊税はかかる?
はい。2027年2月1日以降の宿泊は、導入前に入った予約も対象です。課税免除に該当する場合は別途手続きがあります。沖縄県FAQ
宿泊税込みで販売すると、施設の負担はいくら増える?
税抜30,000円・1人1泊の例では、宿泊税600円にも手数料12%・2.5%がかかると仮定すると87円増です。両手数料が税別表示・10%課税なら支払増は計算上95.7円です。実際の契約と税区分で変わります。試算の前提を見る
一棟貸しや、子どもがいる予約はどう計算する?
1人分の料金が不明な場合は按分します。無料扱いの子どもは按分人数に含めず、有料の契約なら子どもも含めます。1人1泊の料金を出してから端数処理を行います。1室料金のFAQ・県Q&A
無人施設で税を徴収できなかったら、納付しなくてよい?
支払い拒否で徴収できない場合も、県は施設が相当額を納入したうえで宿泊者へ請求する扱いを示しています。未払いを把握できる確認の流れが必要です。沖縄県FAQ
出典・参考
制度・税額は2026年10月15日時点の公式資料に基づきます。施設の事例は公開案内の要約、連絡・照合のフローと文例は弊社の提案です。OTA情報は公式公開資料と受信済みの公式通知・個別回答を区別し、試算の料率は説明用の仮定です。個別施設の計算や市町村への手続きは、所在地の窓口の最新案内と照合してください。
- 沖縄県宿泊税
- 施行前に予約した宿泊
- 沖縄県・課税免除証明書の提出時期
- 沖縄県・添い寝の幼児と子ども
- 沖縄県宿泊税の手続き
- 1室料金の按分
- 沖縄県宿泊税Q&A
- 沖縄県・有料の追加寝具
- 沖縄県・課税対象料金に含まれるもの
- 沖縄県・課税対象料金に含まれないもの
- 沖縄県・割引の扱い
- 楽天トラベル・宿泊税の精算
- ANA楽パック・宿泊税
- JAL楽パック・宿泊税
- リクルート・宿泊税セミナー資料(伊勢市公開、2025-12-11)
- 一休.com・宿泊税
- Yahoo!トラベル・宿泊税
- ヤフーパック・旅行代金に含まれるもの
- Expedia・利用規約
- Booking.com・決済APIの公式説明
- Agoda・税金設定の変更
- Airbnb・税金の追加
- Airbnb・税金追加の利用条件
- 旅行会社・OTA経由の徴収
- 楽天トラベル支払い方法
- 領収書への表記
- 国税庁・クレジット手数料
- 国税庁・仕入税額控除の対象
- 国税庁・仕入税額控除の帳簿と請求書
- 楽天トラベル・条件注意事項
- 一休・施設管理画面の基本情報
- 一休・予約時の注意事項
- 一休.com・施設基本情報の税金表示例
- Yahoo!トラベル・施設基本情報の税金表示例
- Agoda・お知らせと施設ポリシー
- Airbnb・ハウスルール
- Agoda・追加料金の管理
- 沖縄県周知広報ツール
- ホテルリファレンス呉服町コンドミニアム利用ガイド
- JUSTIN FUKUOKA公式利用ガイド
- 支払い拒否
- 沖縄県・帳簿と書類の保存
- 沖縄県・売掛の場合の申告納入期限
- 沖縄県・月をまたぐ連泊
- 沖縄県・宿泊がない月の申告
- 沖縄県・申告納入の特例要件
- 沖縄県システム改修等補助金
- 沖縄県・宿泊税システム改修等補助金交付要綱
- 沖縄県・宿泊税報償金と対象施設
- 大阪府宿泊税
- 京都市宿泊税Q&A
- 札幌市宿泊税
- 倶知安町宿泊税
- 東京都主税局・宿泊税の一般FAQ
- 福岡市宿泊税
- 東京都・宿泊税の見直しの施行日発表(My TOKYO公式掲載)
更新履歴:2026年10月15日、公式制度・Q&Aと施設の公表例を基に作成。同日、OTAの決済・案内欄と追加手数料の試算を追加。全文の出典を点検し、追加寝具、免除証明、申告特例、補助金の条件、報償金を補足。2026年10月22日、解説動画と簡易計算ツールへのリンクを追加。